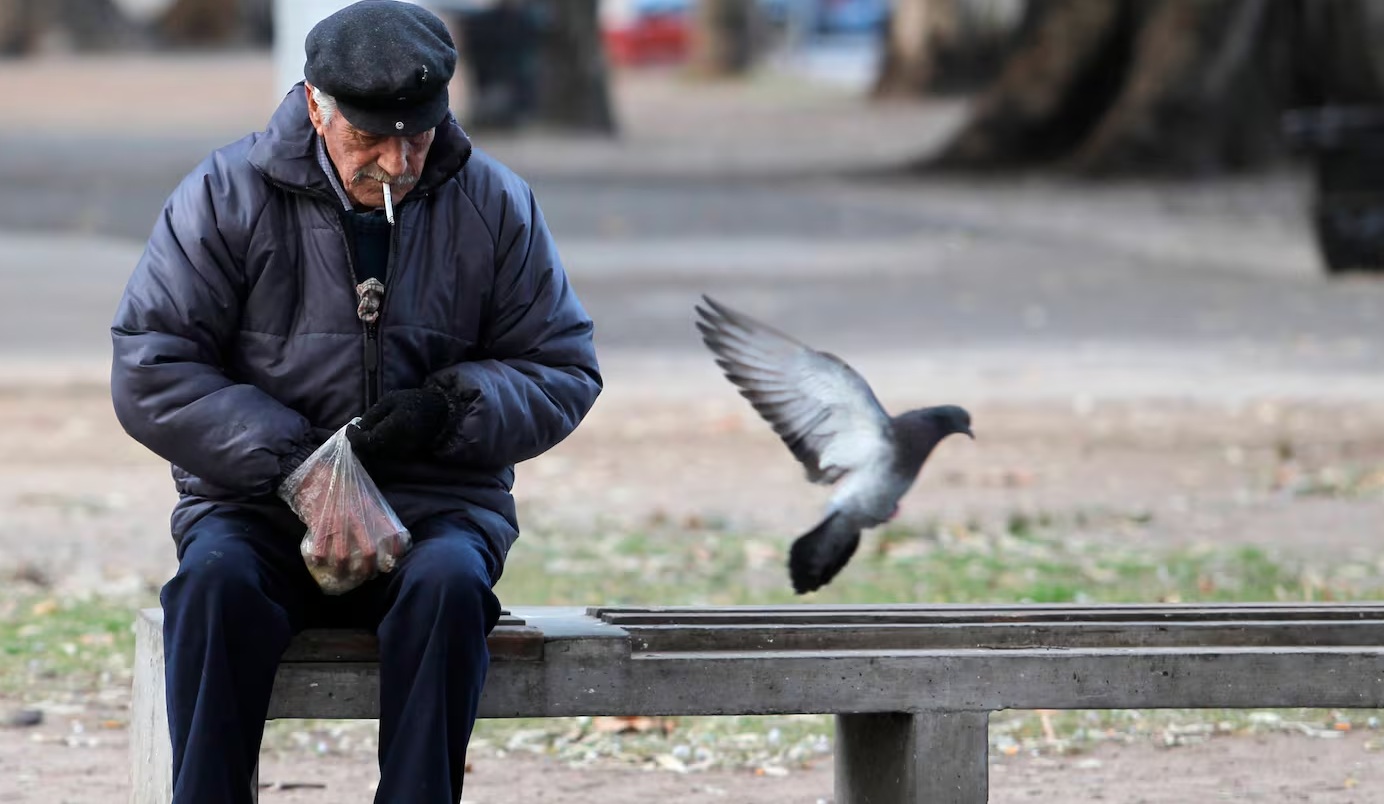
El endeudamiento de los adultos mayores aumenta junto a la caída del poder adquisitivo, casi la mitad posee créditos vigentes.
La situación económica de los jubilados se deterioró considerablemente durante el último año. Un informe elaborado por Provincia Microcréditos con datos del Centro de Deudores del Banco Central indica que en mayo el 11,4% de los adultos mayores tenía una deuda en estado irregular, lo que corresponde a 457.596 personas con obligaciones impagas o atrasadas. Un año atrás, el porcentaje era del 4,1%, lo que implica que la morosidad se triplicó.
Actualmente, el 44,6% de las personas en edad jubilatoria, es decir más de cuatro millones de personas, posee algún crédito, préstamo, tarjeta o deuda pendiente. Esta proporción, que se mantuvo estable en torno al 40% hasta mediados de 2023, comenzó a incrementarse en la segunda mitad del año pasado y actualmente supera los niveles previos.
Este fenómeno se enmarca en un contexto general de deterioro del crédito en los hogares argentinos. A nivel nacional, la tasa de morosidad llegó al 12,8% en mayo, muy por encima del pico de la pandemia (5,1%). En la provincia de Buenos Aires, la situación es aún más crítica, con una tasa de mora del 18,6%.
El informe señala que "la combinación de niveles crecientes de deuda y la dificultad para cumplir con los pagos genera un escenario de fragilidad financiera cada vez más evidente entre los adultos mayores".
Jubilaciones insuficientes y aumento del empleo entre adultos mayores
El estudio atribuye parte del agravamiento a la pérdida del poder adquisitivo de las jubilaciones. Considerando los bonos compensatorios, la jubilación mínima perdió un 19% de su valor real respecto a noviembre de 2023, según el Índice de Precios al Consumidor (IPC).
Desde 2018, la pérdida acumulada alcanza el 30%, aunque el informe destaca que el deterioro más marcado se produjo en los últimos meses. Como resultado, aumentó la participación laboral de los adultos mayores: en el Gran Buenos Aires, la proporción de jubilados que siguen trabajando pasó de uno de cada cinco a cerca de uno de cada cuatro hacia fines de 2025.
Otros estudios privados confirman la dimensión del problema para la población en general. Un análisis de datos del Banco Central realizado por la consultora EcoGo muestra que actualmente 20,9 millones de personas cuentan con alguna línea de crédito vigente, de las cuales cerca de 5,8 millones presentan atrasos mayores a 90 días.
Además, el estudio señala que los incumplimientos son mucho más altos entre quienes se financian con entidades no bancarias —alrededor del 28%— que entre clientes de bancos tradicionales —12,8%—, en parte porque las tasas de las financieras no bancarias superan ampliamente la inflación, lo que lleva a muchos deudores a priorizar el pago al banco antes que a otros acreedores.
